创业准备
租门店交押金前,要核对房东、转租和办证条件吗?
租店最难挽回的往往不是填表,而是押金、转让费和装修款已付出去。这篇从付款前的核查入手,整理产权、转租期限、场地条件和合同退出安排,避免把房东口头承诺当成办证结果。
持续更新
共 70 篇公开文章 · 第 1/6 页
租店最难挽回的往往不是填表,而是押金、转让费和装修款已付出去。这篇从付款前的核查入手,整理产权、转租期限、场地条件和合同退出安排,避免把房东口头承诺当成办证结果。
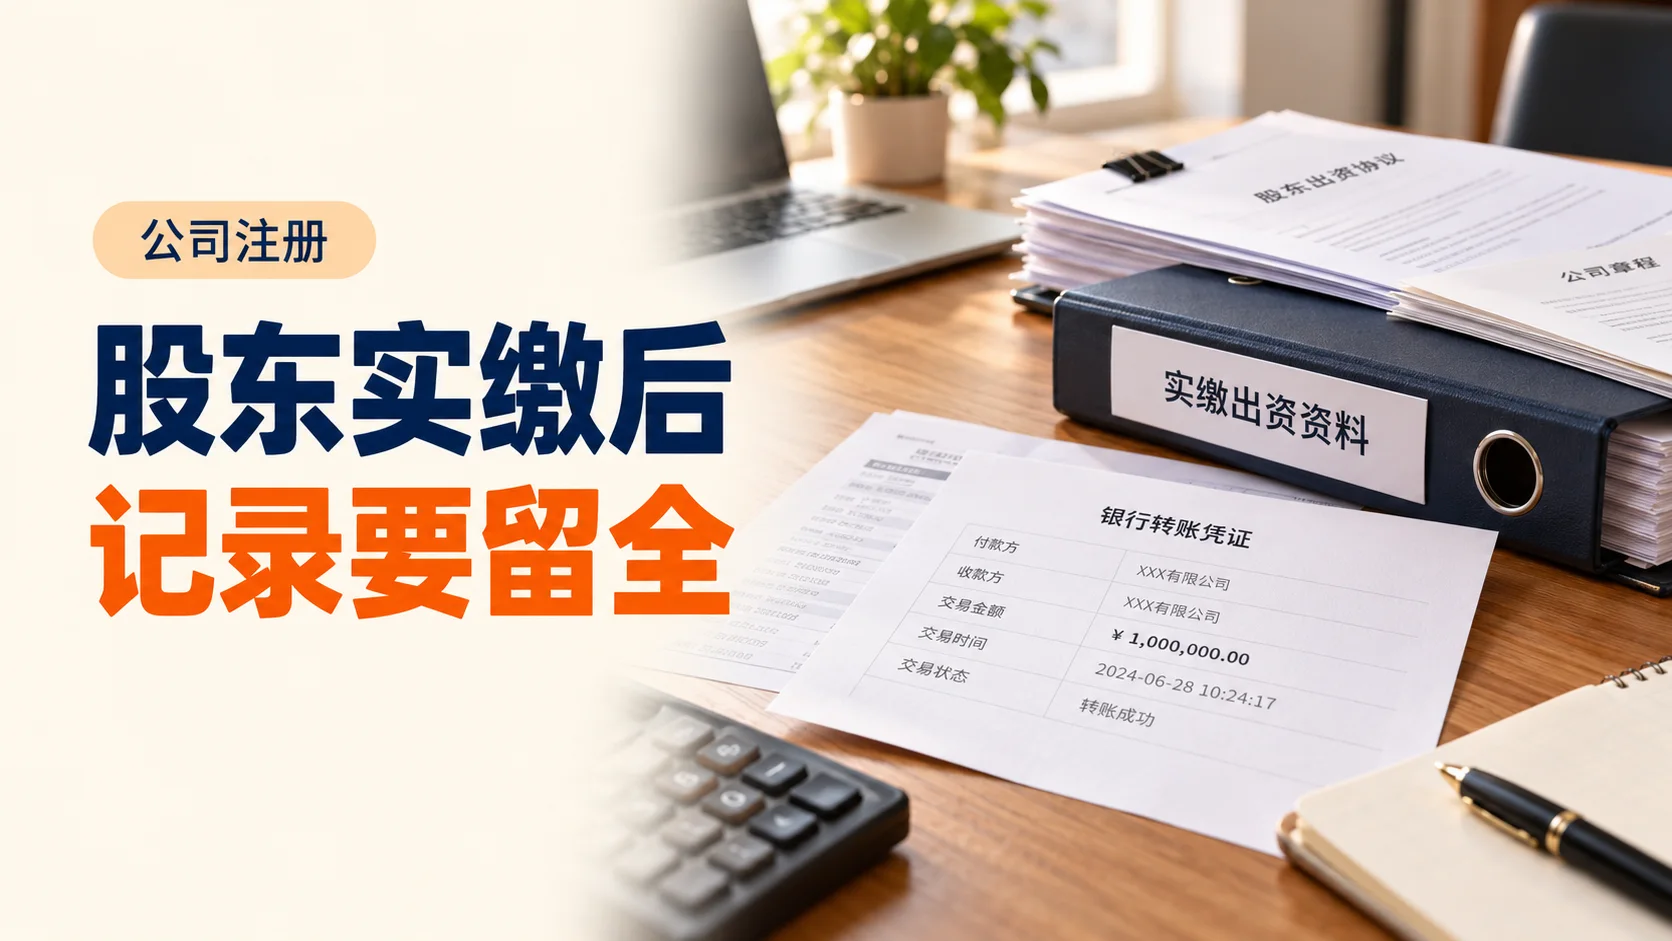
注册资本定下来后,股东真正付款时仍有一套记录要衔接。这篇聚焦货币出资到账、借款与出资的区分,以及证明书、股东名册和公示信息,避免只有截图没有完整出资档案。

签约后取消订单,容易把“没有收入”误当成“没有印花税”。这篇区分应税凭证、未履行和合同金额变更,整理核查所需合同、补充协议及申报记录,不把取消交易直接等同退税。
老板每月从店里取生活费,不等于产生了一笔可扣除的员工工资。这篇区分个体户业主取款、员工薪酬、实际经营垫付和个人消费,避免把公司的工资处理方式直接搬到个体户。
注销期间还可能有退税、客户回款、员工费用和自动扣款。本文聚焦银行销户前的资金与资料衔接,以及销户预约和实际完成的区别,不把所有公司的办理顺序写成一套全国固定流程。
公司请个人做设计或咨询,付款前要确认交易类型、对方身份、起征点和已缴税情况。新办法11月1日起施行,免税或无需代扣也可能仍有扣缴申报要求。
生意增长后,别等年底才检查一般纳税人登记。2026年规定按连续经营期累计销售额,正常超标与补充更正导致超标的办理期限不同,还可能涉及已申报期间的更正。
员工先替公司买东西,只有付款记录没有发票,不能只说“不给报”或“都能扣”。核对真实业务、公司报销制度与供应方身份,分别处理内部报销和企业所得税凭证。