股东给公司转了一笔钱,备注写“投资款”,是不是就已经把实缴这件事办完了?不能只凭备注下结论。先核对这笔钱究竟按章程履行出资,还是临时周转借款、代付费用。性质不同,后面的账务和股东记录也不同。
从章程约定追到公司实际到账
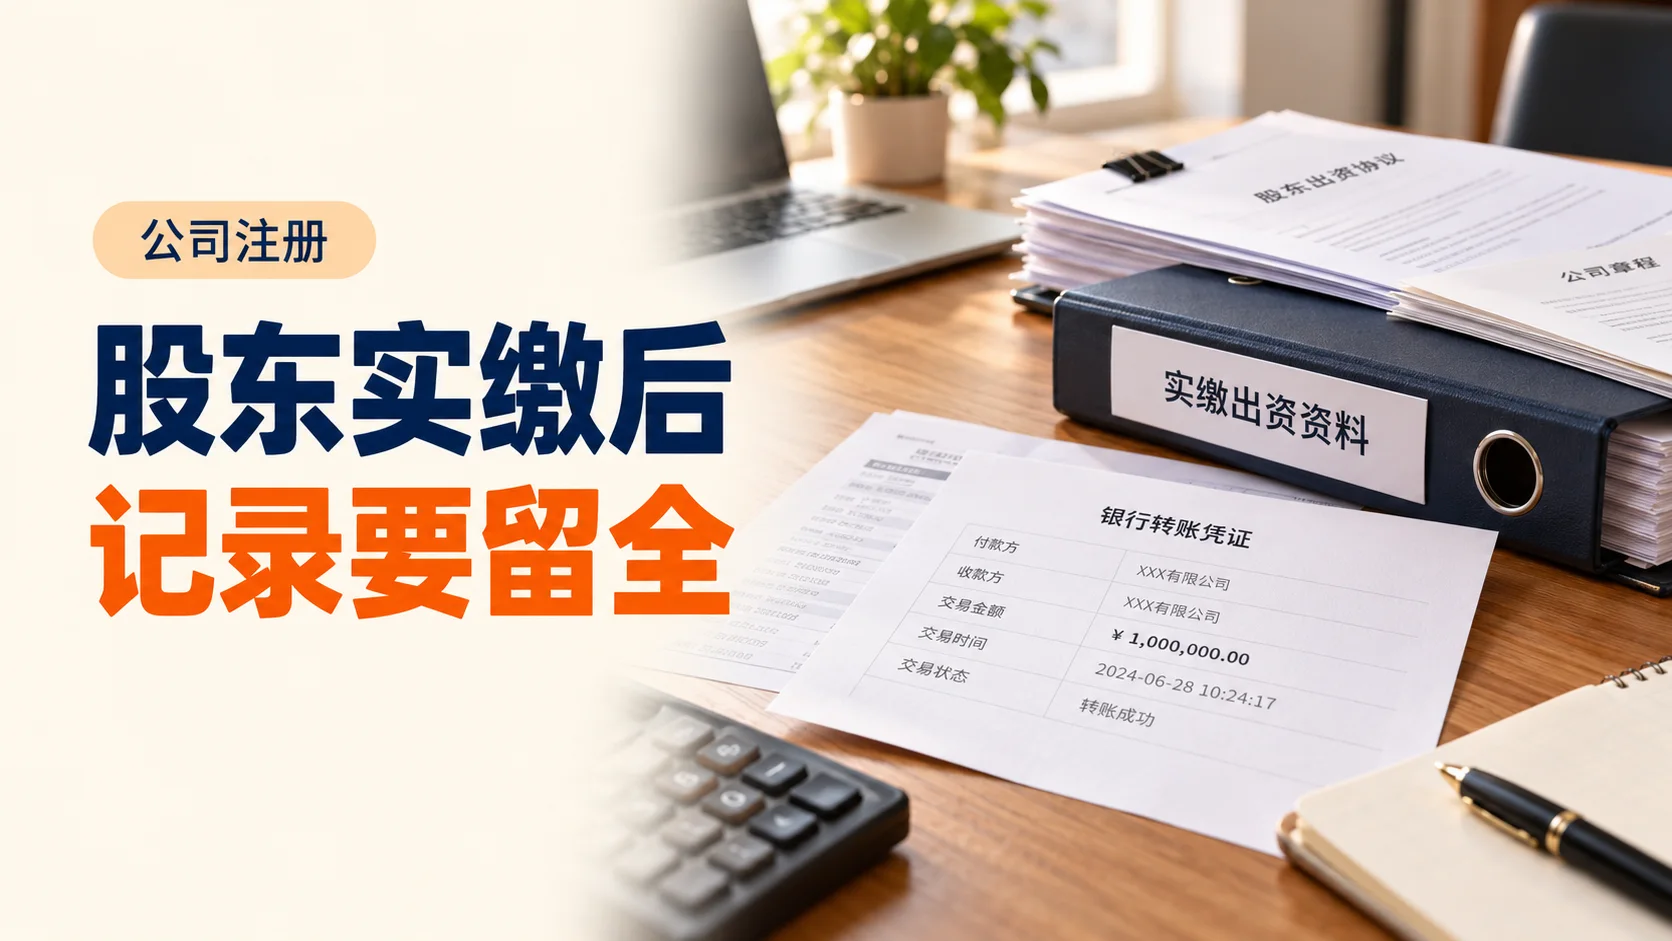
这篇主要讨论普通有限责任公司的货币出资。先拿出章程和股东出资安排,核对付款股东、应缴金额及日期,再保留银行回单、公司账户流水等原始记录。回单说明转账发生,到账记录说明资金进入哪里,两者与出资约定要能够衔接。货币出资应存入公司在银行开设的账户,转到其他股东个人账户不能直接当成完成了公司出资。
如果此前账上记的是股东借款,不能仅在新表格上把名称改成实缴资本。涉及债权出资或其他非货币出资时,要另核对财产是否可依法转让、评估作价和权属转移等要求。让财务与专业人员根据真实安排处理,不要用一段备注代替必要程序。
公司内部记录和对外公示也要接上
公司应按法律要求签发出资证明书,置备股东名册,并记录认缴、实缴、方式和日期等信息。实际付款后,核查这些文件是否与银行及会计记录一致;证明书应按规定签名、盖章。不要留下股东名册写一套、财务账写另一套的情况。
出资信息还涉及国家企业信用信息公示系统的公示要求。建议指定负责人员按现行规则核对办理时限、提交公示并保存结果,事后再查页面是否与档案一致。公示填写“已实缴”不是实际出资的替代,也不能用来弥补资金根本没有进入公司的问题。
出资之后使用资金,同样要有真实业务
公司可以依法将资金用于经营,并不是一定要把出资额长期静置在银行。支付房租、采购等应留真实业务凭证;但转入后立即无依据地转回个人,不能包装成一次完整实缴,公司法禁止抽逃出资。
整理档案时,把章程、出资安排、回单及到账流水、会计凭证、出资证明书、股东名册和公示结果串起来。这里不是要求所有公司统一出具验资报告;特殊行业、交易约定或非货币出资另有要求的,需单独核对。存在代付、抵债、分期或资金回流时,先核清事实再确认实缴状态。
政策依据与参考来源
《中华人民共和国公司法》:自2024年7月1日起施行;核对第四十条、第四十八至四十九条、第五十三条、第五十五至五十六条。 官方原文:https://www.samr.gov.cn/djzcj/zcfg/fl/art/2026/art_9b4263a169cf43c2aba950cfc9ac1af2.html
资料核验日期:2026年10月4日。内容为公开资料整理,不替代针对具体事项的专业判断;发布前请再次核对政策及属地办理要求。