看中一个铺面,房东催着交定金,装修报价也发来了。很多人这时会先把房租、装修和设备加总,觉得数字差不多就能开。真正容易漏掉的,往往不是某一笔大支出,而是钱出去的时间比生意回款早得多。
先把开业前支出列全
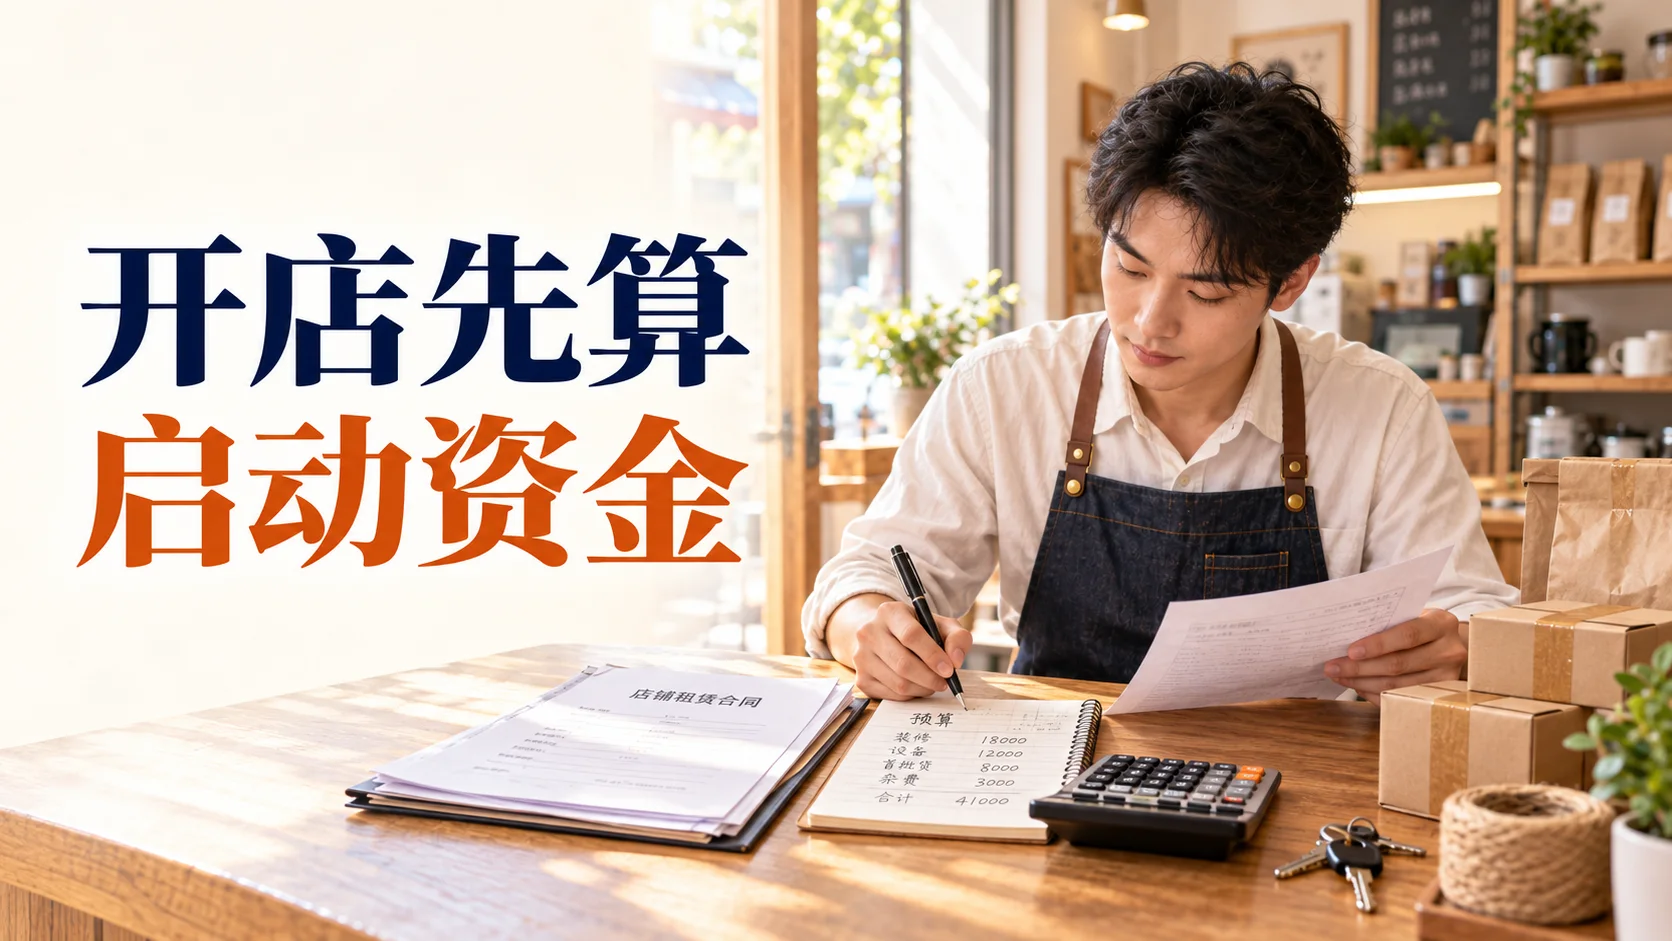
把一次性或开业前要付的钱单独列出来:租赁押金和首期租金、装修及施工、货架设备、收银和网络、证照办理可能涉及的费用、首批商品、开业物料。每一项记预计金额、报价来源、付款日期和是否可退。押金、预付租金和装修款性质不同,不要混成一个“房租装修”总数。
再算开业后的现金缺口
另起一张月度表,记录租金、工资、水电物业、平台服务费、进货补货、物流和贷款还款等。收入不要直接按理想销售额填写,而要估算实际收款日:顾客当场付款、平台结算、团购核销、客户赊账,到账速度并不一样。算出每周或每月“期初现金+预计到账-预计付款”,低点就是要重点准备的周转缺口。
可以做保守、正常两种情景。保守情景把开业爬坡期拉长,回款往后放,必要支出照常列;如果这时现金就断,先考虑缩小首批库存、分阶段装修、协商付款节点或换成本更合适的铺面。信用额度、尚未确定的借款和家里生活费,不要当成已经到账的经营现金。
预算不是一次填完就不动。正式签约前,用合同、施工清单和供应商报价更新数字;开业后每周把实际收支补进去。特别留一栏写“临时支出”,一旦连续出现,就要查原因,而不是不断从家庭账户补钱。
适用边界与参考
本文提供的是经营预算方法,不是统一的开店资金标准。租赁条款、行业许可、装修要求和当地收费应以实际合同及主管部门要求为准;涉及借贷和合伙投入,建议把还款责任、追加出资和退出方式写清楚。